
Frigorífico Concepción SA cayó al escalón más bajo de la escala de riesgo crediticio luego de confirmar el incumplimiento en el pago de los intereses de sus bonos con vencimiento en octubre. El 50% de la deuda total (unos US$ 407,5 millones) está en manos de bancos.
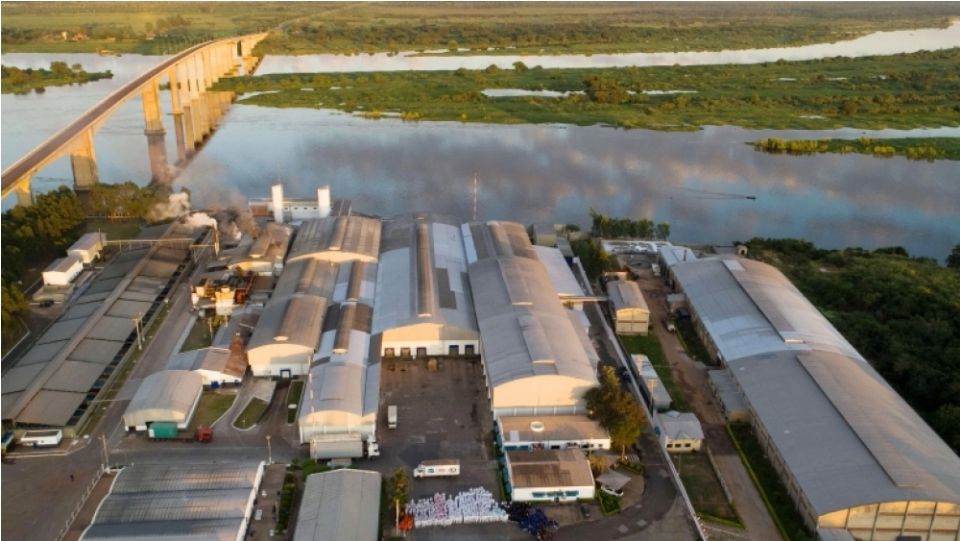
La calificadora de riesgo Fix SCR recortó la nota de la compañía como emisor de largo plazo de Cpy a Dpy y degradó sus Programas de Emisión Global de pyC a pyD, ubicando formalmente a la firma cárnica en categoría de cesación de pagos.
Esta calificación significa que el emisor ya está en incumplimiento (default). En la práctica, ningún banco ni inversor institucional (como fondos mutuos o cajas de jubilaciones) puede volver a prestarle dinero ni comprarle nuevos papeles. La propia calificadora señala que su flexibilidad financiera actual es nula.
A partir de este punto, el porcentaje de recuperación que obtengan los acreedores dependerá exclusivamente de los términos de reestructuración que logren pactar y de la capacidad real del grupo para generar recursos en medio de una liquidez extremadamente comprometida.
El 50% de la deuda total (unos USD 407,5 millones) está en manos de bancos. Al caer el cliente en categoría de incumplimiento, las entidades financieras locales e internacionales deben reclasificar la cartera y constituir mayores previsiones por riesgo de incobrabilidad.
El colapso de la calificación crediticia refleja la severa asfixia financiera que arrastra la empresa según sus estados contables cerrados a junio de 2026. La deuda financiera total del grupo trepó a USD 815 millones, con un vencimiento concentrado de USD 381 millones en el corto plazo.
Para hacer frente a ese abultado pasivo exigible, la firma dispone de apenas USD 6,4 millones en caja e inversiones corrientes, una disponibilidad que cubre solamente 0,02 veces sus compromisos inmediatos. El endeudamiento total se reparte en un 50 por ciento con entidades bancarias, un 33 por ciento en bonos internacionales con vencimiento en 2028 y un 17 % en emisiones colocadas en el mercado local.
En junio pasado, la empresa ya había suspendido el pago de cuotas por USD 16 millones correspondientes a un crédito sindicado liderado por Bank of America.
Esta situación es el desenlace de un agresivo ciclo de expansión en el que la compañía ejecutó inversiones superiores a los 200 millones de dólares desde 2021, financiadas mayoritariamente con toma de deuda, que llevaron su capacidad de faena consolidada a 8.200 cabezas diarias.
A la presión financiera se sumó un fuerte revés operativo en el exterior que golpeó la generación de flujo de caja. El encarecimiento sustancial del costo de la hacienda obligó al grupo a aplicar un drástico recorte en Brasil, mercado que hasta diciembre de 2025 representaba el 43 % de sus ventas consolidadas. Como resultado de ese ajuste productivo, la utilización de la capacidad instalada en territorio brasileño se desplomó hasta ubicarse en torno al 13 por ciento.
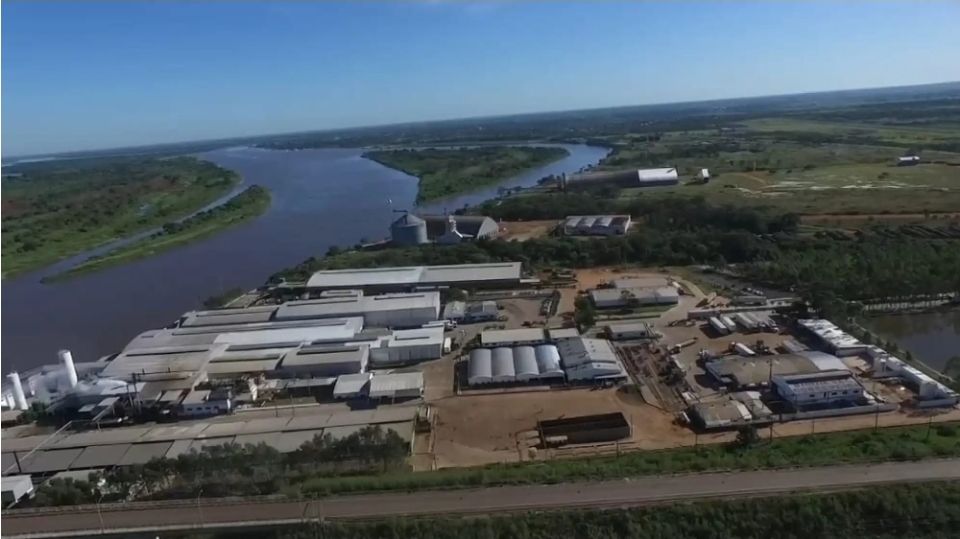
Con una flexibilidad financiera considerada nula por la calificadora y el acceso cerrado a los mercados de capitales, Frigorífico Concepción negocia actualmente una propuesta de reestructuración integral sobre la totalidad de su deuda.
La firma convocó a los tenedores de bonos locales tras suspender los desembolsos en la plaza bursátil asuncena, donde el impago directo registrado ante la Caja de Valores del Paraguay alcanza los G. 2.384 millones.
Para los analistas de Fix SCR, la compañía deberá desprenderse de activos fijos y reducir su ritmo de faena durante lo que resta de 2026 para hacerse de liquidez urgente, advirtiendo que cualquier revisión de la nota quedará supeditada a la aprobación de un nuevo acuerdo con sus acreedores.
Fuente: Última Hora